供给侧改革重塑证券业格局 2026年中期投资策略与国际及非证券业务机遇
一、引言
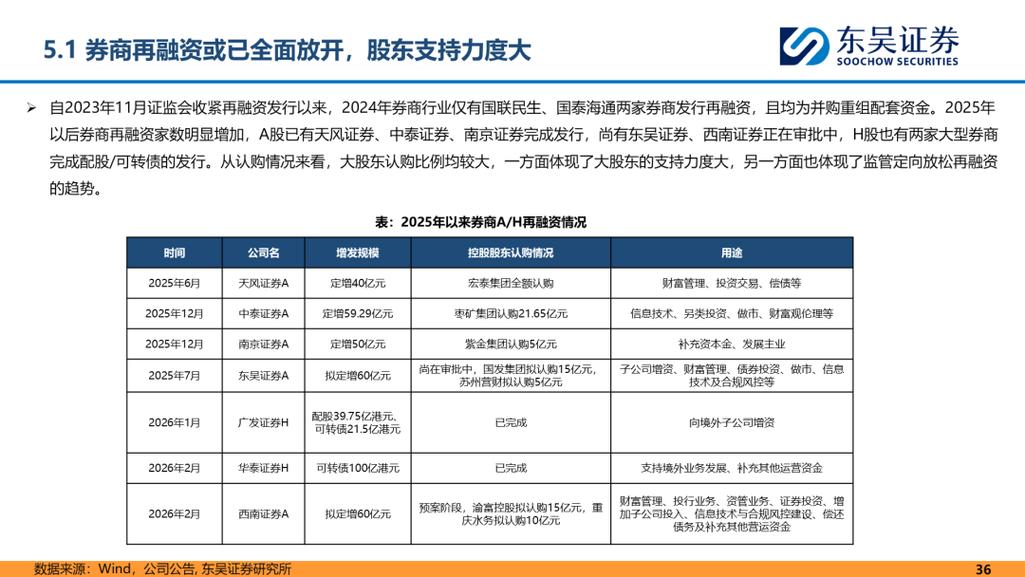
2026年是中国证券行业深化供给侧结构性改革的关键之年。在“扶优限劣、分类监管”的政策导向下,行业正经历从同质化竞争向差异化、专业化发展的历史性转折。头部券商通过并购重组进一步巩固综合优势,中小券商则加速向特色化、区域化或细分领域转型。与此国际业务与非证券业务(如财富管理、衍生品做市、私募股权、另类投资等)成为券商突破传统通道依赖、构建新盈利中枢的重要方向。本报告将围绕供给侧改革对行业格局的重塑效应,结合国际业务与非证券业务的投资逻辑,提出2026年中期策略框架。
二、供给侧改革:从规模扩张到质量提升
2.1 政策主线:分类监管与扶优限劣
2024年以来,监管层陆续推出《证券公司业务资格管理办法》《证券公司集团化运营指引》等文件,明确对券商实施差异化牌照管理。至2026年中期,效果已逐步显现:
- 头部集中:前十大券商营收占比从2023年的约55%提升至2026年中的68%以上。
- 尾部出清:约15家中小券商被并购或主动缩减业务范围,行业机构数量净减少。
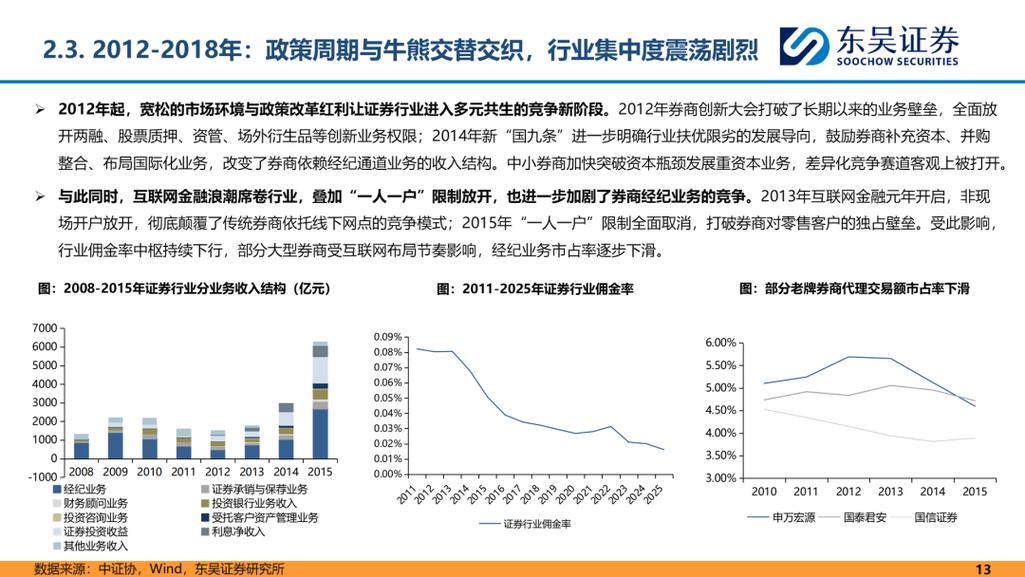
- 业务重塑:通道型业务(如传统经纪、低端投行)费率持续下行,而做市、衍生品、跨境服务等高附加值业务集中度提升。
2.2 竞争格局:三类梯队清晰化
| 梯队 | 特征 | 代表机构 | 策略重点 |
|------|------|----------|----------|
| 第一梯队 | 综合化、国际化、科技驱动 | 中信、中金、华泰等 | 全球布局、机构业务、资产负债表运用 |
| 第二梯队 | 区域深耕或特色业务领先 | 部分省级券商、互联网券商 | 财富管理、细分投行、固定收益 |
| 第三梯队 | 被并购或转型为轻资产服务商 | 小型经纪类券商 | 被整合或退出 |
三、国际业务:从“走出去”到“走上去”
3.1 政策红利与市场机遇
2025-2026年,中国资本市场双向开放进一步深化:
- 互联互通扩容:港股通人民币计价、ETF互挂、债券通南向通扩容。
- 跨境理财通优化:试点额度提升,券商可代销更多海外产品。
- 一带一路金融服务:沿线项目融资、跨境并购顾问需求上升。
头部券商国际业务收入占比从2023年的8%-12%提升至2026年中期的18%-25%,成为增长最快板块。
3.2 投资逻辑:选择具有跨境资产负债表能力的券商
- 跨境做市与衍生品:能提供境外客户A股及境内客户境外产品的对冲工具。
- 境外子公司盈利改善:香港、新加坡、伦敦子公司在2025年后逐步扭亏。
- 并购整合机会:部分券商通过收购境外中小型投行快速获取牌照与客户。
重点关注:中金公司、华泰国际、中信国际等。
四、非证券业务:从通道到资产负债表驱动
4.1 财富管理:从卖方代销到买方投顾
2026年,基金投顾牌照已覆盖超50家机构。券商依托客户账户与交易数据,提供“证券+基金+保险+信托”综合配置。非证券业务收入(尤其是管理费与投顾费)占比显著提升。
- 投资要点:关注投顾规模超千亿、客户留存率高的券商,如东方证券、华泰证券。
4.2 衍生品与做市:重资本业务的分化
- 场外衍生品:挂钩个股、指数、商品的雪球、香草期权规模稳增,但监管对集中度与风险敞口要求更严。
- 做市业务:科创板、北交所做市商制度改革,头部券商报价能力与库存管理成为核心壁垒。
投资要点:优选净资本雄厚、风控体系完善、机构客户基础强的券商。
4.3 私募股权与另类投资:服务科技创新
注册制全面实施后,券商私募子公司成为科创企业重要融资伙伴。2026年,科创板与北交所退出渠道更加通畅,跟投收益与基金管理费双重驱动。
- 投资要点:关注在半导体、新能源、生物医药领域有深厚积累的券商私募平台。
4.4 非证券业务的估值重估
传统券商估值以PB为主,但非证券业务(尤其是买方投顾、衍生品、私募股权)具有更高ROE与弱周期性。2026年市场开始采用分部估值法(SOTP),对财富管理与机构业务给予更高溢价。
五、2026年中期投资策略
5.1 整体判断:结构性机会优于板块性机会
券商板块整体估值仍受制于传统业务疲弱,但具备以下特征的个股将跑赢:
- 国际业务收入占比 > 15%
- 非证券业务收入(含财富管理、衍生品、私募)占比 > 30%
- 并购整合能力强,或已实现区域寡头垄断
- 金融科技投入占营收 > 5%
5.2 策略组合建议
| 策略类型 | 选股逻辑 | 候选标的(示例) |
|----------|----------|------------------|
| 核心持仓 | 综合龙头+国际+非证券 | 中信证券、中金公司、华泰证券 |
| 弹性品种 | 并购重组预期+区域整合 | 国泰君安、中国银河 |
| 特色成长 | 互联网财富管理+买方投顾 | 东方财富、东方证券 |
| 事件驱动 | 跨境牌照获批或分拆上市 | 部分有外资股东背景的券商 |
5.3 风险提示
- 监管收紧超预期,尤其是场外衍生品与跨境资本流动。
- 全球市场波动导致国际业务亏损。
- 并购整合失败或商誉减值。
- 交易量持续萎缩,压缩经纪与两融收入。
六、
2026年中期,证券行业已进入“供给侧改革2.0”阶段。单纯依赖牌照红利的时代结束,具备国际竞争力与非证券业务创新能力的券商将获得估值与业绩的双重提升。投资者应淡化板块β,聚焦α,精选那些在资产负债管理、跨境服务、买方投顾及私募股权领域建立护城河的机构。未来十二个月,国际业务与非证券业务的收入贡献将成为区分券商质地的核心标尺。
如若转载,请注明出处:http://www.guotouhuitong.com/product/52.html
更新时间:2026-10-05 20:04:01